dimanche 11 septembre 2011

NOUVEAU : le baromètre semestriel de la santé du marché du Logiciel

57% des éditeurs constatent une augmentation de leur activité par rapport au second semestre 2010


Le modèle Saas et les applications de Paie/RH, de CRM et de gestion des données portent la croissance du marché. Cependant, l’accentuation récente des incertitudes économiques pèse aussi et la croissance du marché logiciel estimée à 4% en 2011 sera probablement révisée de 1 point à la baisse le mois prochain. Tel est le constat dressé par l’AFDEL, qui a réalisé, en partenariat avec PAC et le CXP, Cockpit-Software Business at a Glance, un baromètre marché semestriel qui analyse aussi bien les comportements des utilisateurs que la perception des offreurs.

Le premier semestre 2011 s’inscrit dans la continuité de la tendance positive exprimée le semestre précédent par le baromètre de conjoncture Cockpit. Ainsi, 57% des éditeurs interrogés ont constaté une augmentation de leur activité (hausse ou forte hausse) par rapport au second semestre 2010. Ils sont même 64% par rapport au 1er semestre 2010, une tendance qui confirme la sortie de crise pour l’industrie du logiciel. Au sortir de la crise, les grandes et moyennes entreprises avaient été les premières, grâce à leur surface financière, à reprendre leurs investissements IT et continuent à tirer le marché de l’édition de logiciels. Les TPE et les PME restent en revanche prudentes face au climat économique actuel.

 
Un second semestre plus incertain
Cependant, l’accentuation récente des incertitudes économiques va probablement peser sur le second semestre. C'est pourquoi, la croissance du marché logiciel estimée à 4% en 2011 sera probablement révisée de 1 point à la baisse le mois prochain.

La plupart des marchés subissent encore l’attentisme lié aux incertitudes macro économiques. Dans le domaine des applications de gestion, la Paie/RH devrait rester au-dessus du marché grâce notamment aux investissements dans les solutions Saas de gestion des talents, mais également avec l’obligation règlementaire de passage à la norme N4DS avant 2012.

Le secteur de la Finance, Banques et Assurances, poursuit ses investissements tandis que l’on observe plutôt une contraction dans les utilities et dans les Telecom (notamment chez France Telecom). Le secteur des services, répercute ainsi probablement sur ses investissements IT la réduction générale du recours à la sous-traitance constatée.

 
CRM et gestion des données ont le vente en poupe
Côté BI (Business Intelligence), beaucoup d’entreprises étant déjà équipées, ce sont les outils de gestion de données, ETL (Extraction, Transformation, Loading) et logiciels analytiques, qui portent l’essentiel de la croissance. Les investissements dans le domaine du multi-canal, CRM et E-Commerce, qui ont fortement progressé l’année dernière se maintiennent à un bon niveau. Le marché du CRM en particulier, continue de croître plus vite que les applications de gestion, étant porté par l’adoption récente de ces outils par les PME, et la migration vers le Saas (Software as a service) et les projets social CRM côté grand comptes.

 Le Saas catalyse la croissance
Comme l’indique le focus Saas de l’enquête côté clients, 40% des entreprises ont déjà conduit un projet Saas et 27% ont un projet en cours pour 2011-2012. La mobilité, sujet transverse, demeure l’une des priorités des entreprises et entraîne avec elle une évolution des infrastructures et des choix de solution en faveur de solutions Saas. Inutile de surenchérir également sur les multiples projets dans le domaine du Cloud pour rationaliser les infrastructures (virtualisation…) et dans la sécurité.

Pour faire face aux incertitudes économiques, les éditeurs se concentrent en outre sur leurs fondamentaux : les nouveaux produits et fonctionnalités arrivent en tête des priorités avec 77%, soit une progressions de 8 points. Le Saas (Software as a service) continue de se renforcer côté éditeurs en gagnant également 8 points par rapport au semestre précédent avec prés de 50% des éditeurs interrogés qui considèrent ainsi ce modèle de distribution comme prioritaire ou très prioritaire. Il est vrai que la croissance du SaaS ne se dément pas (entre 15 et 30% suivant les segments). Du fait d'un contexte économique difficile dans la plupart des pays, l’international perd lui 7 points dans les priorités : un handicap français qui risque donc de s'aggraver !

Source : IT Channel Info, le 8 septembre 2011

Sites de référence :
- AFDEL(Association Française des Editeurs de Logiciels)
- CXP (Centre d'eXpertise des Logiciels)
- PAC (Pierre Audouin Consultants)


Pour télécharger le baromètre
Cockpit-Software Business at a Glance, cliquer

lundi 29 août 2011

Comment limiter les risques liés à l’externalisation ?

Retour sur eSCM, le jeune référentiel de bonnes pratiques spécialisé dans la sous-traitance IT. Un livre blanc vient de lui être consacré par les associations Afai et Ae-SCM.

Applications ou infrastructures hébergées, Software as a Service (Saas), outsouring des processus métier (BPO), infogérance… Les offres liées à l’externalisation de l’IT se répandent comme une traînée de poudre et sont délivrées par des prestataires qui, pour certains, découvrent ces métiers de l’hébergement et de l’infogérance. Dans ce contexte, il devient plus qu’urgent de maîtriser au maximum les risques liés à la sous-traitance informatique.

Zoom sur un outil spécifique à ces enjeux : eSCM (eSourcing Capability Mode), un référentiel de bonnes pratiques dédiées aux relations client-fournisseur dans le cadre d’une prestation IT. Un référentiel encore jeune (sa stabilisation date de 2007), et sur lequel se sont penchées deux associations, l’Afai et l'Ae-SCM. Elles lui consacrent un livre blanc (bientôt téléchargeable) dans lequel il est associé à une norme d’audit dédiée aux mêmes enjeux : SAS 70. Tour d’horizon.
 
A qui s’adresse le référentiel eSCM ?

A la fois aux clients et aux fournisseurs. C’est l’une de ses spécificités. Et ce, au travers de deux référentiels distincts, eSCM-CL (for Client Organizations) et eSCM-SP (for Service provider). « eSCM ne vise que les activités relatives à la commande d'une prestation (sourcing). Autrement dit, il s’applique à tout ce qui traite de la relation client-fournisseur touchant l’informatique », rapporte Eric Baussand, président d’eSourcing Partners. Dans l’entreprise cliente, seul le périmètre faisant l’interface avec les fournisseurs est concerné. Chez ces derniers, en revanche, c’est toute l’organisation qui est touchée par eSCM, puisqu’elle est entièrement mise au service des clients.

Que permet-il de mesurer ?

ESCM ne fournit aucune certification. Il présente seulement une méthode pour observer le fonctionnement d’une organisation par le prisme de domaines (gouvernance, collaborateurs, technologies…) et de pratiques. eSCM-CL, par exemple, en compte respectivement 17 et 95. Concrètement, il délivre aux organisations un niveau d’aptitude à maîtriser les risques de la sous-traitance IT. eSCM-SP définit, par exemple, cinq paliers : fournir empiriquement un service, satisfaire aux exigences de façon cohérente, gérer la performance de l’organisation, accroître progressivement la valeur et enfin maintenir l’excellence.

En quoi est-il particulièrement adapté aux prestations IT ?
 
Il couvre tout le cycle de la sous-traitance : pour la partie client, il détaille ainsi le sourcing (les services à externaliser, à internaliser, les exigences associées…), la phase de démarrage (avec l’identification et la sélection des fournisseurs), la fourniture du service et enfin la clôture du contrat. « Avec le Saas notamment, les enjeux de récupération de services et leur transfert d’un fournisseur à l’autre sont légion. Cette partie est souvent négligée dans les contrats. Elle est bien détaillée dans eSCM », explique Hubert Tournier, adjoint Dosi (direction de l'organisation et des systèmes d'information) du Groupement des Mousquetaires.
 
Quels sont ses thèmes critiques ?

Le modèle a été pensé autour d’une vingtaine de thématiques critiques. Citons, parmi celles-ci, le « sourcing », bien sûr, mais aussi la différente perception entre clients et fournisseurs de la notion de spécification de service. « eSCM détaille par ailleurs la finalité même des services, sans se limiter à leur bon fonctionnement. Ce qui l’amène à se pencher sur la valeur attendue », indique Eric Baussand.

Est-il répandu ?

Non, assez peu. Créé à l’Université de Pittsburgh par des fondateurs du modèle CMMi, il reste assez jeune. Parmi les utilisateurs précurseurs, citons La Poste, le Groupement des Mousquetaires ou Pôle emploi. Ce dernier s’est appuyé sur les domaines d’eSCM-CL pour déployer ses centres de services. Un marché de 80 millions d’euros sur quatre ans. « Les neuf domaines que nous avons exploités ont permis de structurer notre approche et de ne rien oublier en matière de réversibilité de service, de gouvernance ou d’assurance qualité », précise Laurent Stricher directeur général adjoint en charge des systèmes d’informations de Pôle emploi.

eSCM peut-il être couplé à des normes d’audit ?

Oui. C’est même encouragé... Le livre blanc de l’Afai et de l'Ae-SCM propose ainsi de l’associer à SAS 70. La norme américaine spécialisée dans le contrôle interne de prestataires IT a pris de l’ampleur dans les années 2000 avec les régulations de Sarbanes-Oxley. « eSCM et SAS 70 se complètent au niveau des objectifs de contrôle, détaille Eric Baussand. Ces objectifs, que SAS 70 a besoin d’identifier, eSCM permet de les faire vivre en y apportant de la matière. En l’occurrence des bonnes pratiques et des activités. »

Historiquement, SAS 70 est plus généralement couplé avec Cobit, bien plus connu qu’eSCM. Ce référentiel spécialisé dans la gouvernance et l’audit des systèmes d’information englobe également les prestations. « Mais pour chaque mission d’externalisation, il faut rechercher dans Cobit les tests et les objectifs de contrôle nécessaires à cette certification SAS 70. C’est bien plus contraignant qu’avec eSCM qui, lui, suit le cycle de la prestation », commente Serge Yablonsky, président d’honneur de la l’Afai.
 
Source : 01 Net, par Vincent Berdot, le 26 août 2011
 

dimanche 28 août 2011

Le marché mondial du BPO ralentit

Plombé par la faiblesse de la demande américaine et japonaise, le marché mondial du BPO ralentit. Mais la demande en services externalisés reste soutenue en Europe et, surtout, en Asie.

Selon le Gartner, la croissance du marché mondial du BPO (Business Process Outsourcing) atteindra les 6,3 % en 2011 et ne dépassera pas les 5 % en 2012. Un ralentissement essentiellement dû à la faible demande nord-américaine. Laquelle se limitera à une progression de 3,8 % en 2011.
 
Les Etats-Unis plombent le marché
« Bien que la croissance reste forte dans les économies en développement, les Etats-Unis, le plus grand marché au monde BPO, présente un tableau mitigé pour le marché mondial, souligne Cathy Tornbohm, vice-président de recherche chez Gartner. Les marchés émergents se portent beaucoup mieux et, généralement, les multinationales continuent de se tourner vers l’externalisation des services comme un moyen de réduire à la fois les coûts et comme une bouée de leurs activités commerciales en attendant le retour durable d’un environnement de croissance. Nous voyons également une augmentation du volume des transactions, en particulier de la masse salariale, le recrutement, les comptes créditeurs, les données clients des analyses et l’externalisation des processus de compétences (KPO). »

Malgré la confiance en hausse des dirigeants nord-américains (notamment après la reprise économique sur le deuxième semestre 2010), le bilan mitigé de l’économie au deuxième trimestre 2011 pèse sur le BPO. Les domaines de croissances se porteront, jusqu’en 2014, sur les secteurs du commerce de détail, de la santé, des transports et des services publics. Dans les secteurs verticaux, la gestion de la relation client (CRM) et des ressources humaines constituent les activités porteuses, selon l’analyste.

Les perspectives du marché du BPO se portent mieux en Europe et en Asie. Sur le Vieux continent, les activités d’externalisation progresseront de 8,9 % en 2011. Essentiellement autour de la gestion des clients, les services financiers et les ressources humaines. Les nouveaux services comme le KPO sont plus compliqué à mettre en place. « En Europe continentale, les défis propres à l’exigence linguistique, aux lois du travail et aux syndicats, et au manque de bénéfices de l’arbitrage du travail, limitent encore l’adoption de nombreux services de BPO », analyse le cabinet d’études.


La dynamique asiatique
Des questions avec lesquelles ne s’embarrassent visiblement pas les asiatiques. La croissance du BPO dans la zone Asie/Pacifique devrait frôler les 18 % cette année, essentiellement en Inde, Chine et Australie. Les secteurs du CRM, des ressources humaines et de la finance devraient rester les principaux bénéficiaires de la croissance du marché jusqu’en 2015. En revanche, le Japon devrait connaître une décroissance de 0,9 %, résultat des conséquences directes de la catastrophe de mars 2011 qui a provoqué des ralentissements de la production et de la consommation.

L’Amérique latine en profitera indirectement. Malgré le faible coût du travail, le continent sud américain devrait bénéficier d’un développement de 14,7 % du marché du BPO en 2011. Un beau regain d’activité après la baisse de 2009 dans la région. Autant de prévisions que le cabinet d’analyse détaillera lors de ses conférence Gartner & IT Services Summit 2011, du 12 au 14 septembre à Orlando, et les 26 et 27 à Londres.

vendredi 19 août 2011

NorthgateArinso : leader sur le marché de l’externalisation des processus RH selon IDC MarketScape


Principal fournisseur mondial de systèmes et de services RH, NorthgateArinso (NGA) a été placé en tête du classement mondial 2011 réalisé par IDC MarketScape sur les fournisseurs d’outsourcing de processus RH. NGA a été inclus dans le classement grâce à la puissance de ses solutions RH, leur accessibilité et l’étendue mondiale de son réseau.
 
Dans le rapport, IDC identifie NGA comme leader du marché, qui offre des services RH à l’échelle mondiale via son système ResourceLink et sa plateforme euHReka, basée sur SAP HCM, et dédiés autant aux grands groupes internationaux qu’aux moyennes entreprises. NGA gère environ 1,5 million de salariés dans sa division dédiée à l’externalisation des processus RH.

L’analyse a souligné la récente acquisition de l’activité RH de Convergys, qui a permis à NGA d’ajouter à son portefeuille clients un nombre conséquent d’entreprises multinationales sur différentes plateformes, y compris SAP, et d’améliorer son implantation sur le marché américain.

Cette année, NGA a atteint le statut de leader dans l’étude MarketScape. La forte progression réalisée depuis la dernière étude reflète les changements provoqués par l’arrivée de nouveaux clients suite à l’acquisition de Convergys ainsi qu’au renouvellement de prestigieux clients d’ex-Convergys depuis l’acquisition », commente Lisa Rowan, Directeur des études RH, gestion des talents et formation chez IDC.

Le rapport 2011 d’IDC MarketScape a évalué les offres et perspectives mondiales de 10 prestataires d’externalisation RH selon des critères détaillés, qu’IDC identifie comme des facteurs clés contribuant à la réussite du fournisseur. Les résultats sont basés sur des caractéristiques tant qualitatives que quantitatives qui déterminent les capacités actuelles de chaque prestataire de service et les stratégies futures.

« Nous sommes extrêmement heureux que NGA ait été reconnu par IDC comme un important fournisseur de services RH, en tant que leader cette année et comme acteur majeur l’année précédente », a déclaré Mike Ettling, CEO de NGA. ». « Notre objectif est de fournir à nos clients, quelque soit leur taille, une large gamme de solutions RH qui apportent une réponse simple à l’ensemble des processus de recrutement, de gestion des ressources humaines, de l’administration du personnel et de la paie. Le fait qu’IDC ait positionné NGA comme meilleur prestataire de services RH nous permet de savoir que nous sommes en phase avec les besoins du marché actuel et l’orientation future de celui-ci ».

Source : Site de NorthgateArinso, le 8 août 2011

mercredi 13 juillet 2011

Cloud et centres de service, les nouveaux modes d’externalisation. Une remise en question des modèles ?

Le marché de l’informatique est en ébullition autour des offres du cloud. Cette vague entraîne de nouvelles formes d’externalisation qui concernent tous les types de ressources concourant à produire de l’informatique : ressources humaines, capacités de traitement, de stockage, de développement, applicatifs voire process complets de l’informatique. À travers cette Synthèse, le cabinet Solucom aborde les nouveaux modèles d’externalisation que sont le cloud computing, côté ressources techniques et les centres de services, côté ressources humaines en soulignant la similitude de leur modèle économique et de leur démarche (recherche de flexibilité, d’optimisation, de standardisation)….

 
L’externalisation informatique : une vague de fond

L’externalisation est une tendance constante jamais démentie depuis 15 ans. Dans le monde, la part de l’externalisation dans les dépenses IT est passée de 3,8% en 2008 à 7,1% en 2010* (source PAC) et en Europe on s’attend à un décuplement du marché.

Certains grands courants de mutation des technologies de l’information auront par ailleurs un impact sur le recours à l’externalisation : l’hypernumérisation (l’informatique touche tous les échelons de l’entreprise), la mondialisation, la consumérisation, l’hyperconcurrence, la verticalisation, la technologie décisionnelle…


Le cloud, une offre multi facette moteur de grands changements

Le Gartner a évalué le marché mondial du cloud à 65 milliards de dollars en 2009 et l’estime à 150 milliards en 2013. Si « l’informatique dans les nuages » offre de nouvelles opportunités à de nombreux acteurs – fournisseurs d’infrastructures, opérateurs de réseaux télécoms, intégrateurs de solutions – ceux-ci se positionnent sur ce nouveau marché avec des motivations différentes et certains comme les éditeurs de logiciels voient même leur modèle économique remis en cause.

L’arrivée massive des offres cloud va positionner la DSI comme intégrateur de services avec un nouvel écosystème de prestations complexe à gérer : les modes d’achat classiques sont bouleversés, la DSI doit opérer un véritable travail de ré-engineering des compétences, la gouvernance est à adapter voire à inventer. En effet, si dans l’outsourcing classique, la DSI est responsable des choix technologiques et est moteur de la gestion de l’innovation, dans le cloud, ce rôle incombe au prestataire.


Un nouveau modèle économique

Cette nouvelle forme d’informatique à la demande répond au besoin de flexibilité des entreprises et est basé sur l’usage pay per use ou pay as you go. Si ce modèle économique offre des avantages certains (mise à disposition de l’infrastructure en fonction de la demande, prix lié à l’usage ou en fonction des niveaux de services, investissements pour évolution du périmètre ou technologiques transparentes pour l’usager), il demande néanmoins quelques points d’attention. En effet, l’analyse économique (Opex, Capex) sur la durée reste indispensable, les offres pourraient s’avérer compliquées en termes de facturation, les benchmarks peuvent être rendus difficiles…


L’avis des DSI de l’Atelier Solucom

En 2008, les DSI de l’Atelier Solucom avaient été interrogés sur les difficultés et les conditions de réussite d’une opération d’externalisation classique. Solucom a réitéré l’exercice en 2011 pour une externalisation de type cloud et a comparé les résultats. Les difficultés auparavant liées à la définition des niveaux de services, de gestion de l’innovation, le reporting ne sont plus des préoccupations dans une externalisation de type cloud. En revanche, l’intégration des solutions cloud au SI de l’entreprise doit retenir toute l’attention des DSI. Quant aux facteurs de réussite, ils ne dépendent plus uniquement de l’offre elle-même mais de la gestion des risques juridiques et de l’acceptation d’offres totalement standardisées…

En effet, des écueils juridiques se profilent lors de trois étapes :

- Le contrat
Son périmètre a changé et plusieurs points méritent attention : standardisation minimisant les clauses négociables, disparition de la notion de pénalités, engagement de moyens et non pas de résultats, manque de recours face à une augmentation tarifaire…

- La protection des données
Le prestataire en tant que dépositaire devrait être garant de l’intégrité des données, cette responsabilité incombe pourtant toujours au client. De plus, la localisation effective des données qui détermine le niveau de protection et de sécurité reste un facteur de risque voire contre-indication légale pour l’usage du cloud.

-La réversibilité
Cette sortie du contrat doit être anticipée dans le contrat car sortir du cloud demande au client de l’anticipation pour se procurer des ressources matérielles et logicielles importantes pour héberger et traiter ses données.


La réalité des centres de services

Les centres de services sont perçus aujourd’hui comme la cible ultime de l’externalisation de la prestation humaine et allient niveau élevé de performance opérationnelle, qualité de service et optimisation des coûts. Ils tirent parti des potentialités des leviers économiques du sourcing : massification des prestations, industrialisation des services, mutualisation intra-clients et gains de productivité. Le service est au cœur du contrat, l’entreprise pilotant des résultats et non plus des moyens mis à disposition par le fournisseur.

La mise en place d’une organisation en centre de services doit se faire par étape, en adoptant une démarche d’amélioration progressive des pratiques de sourcing en accompagnant l’évolution des processus internes à l’entreprise. Mettre en place des centres de services répond à des motivations diverses : se prémunir des risques sociaux, optimiser les coûts, la qualité de services et l’accès aux compétences et technologies.

Le centre de services reste l’un des modes d’externalisation les plus à même de répondre aux enjeux d’adaptabilité, de sécurisation de l’activité et de disponibilité des compétences. De plus il est de la responsabilité du fournisseur, engagé sur des résultats, de mettre en œuvre tous les moyens nécessaires pour assurer le service et ce, de façon transparente pour le client. À lui également d’assurer les problématiques de gestion de charge et d’organisation du centre de services (creux et pics d’activité).

Les freins à la mise en place d’un centre de services sont principalement liés à la transformation du fonctionnement interne de la DSI. Des inquiétudes d’ordre opérationnel : perte de ressources internes clés, risque de perte de qualité, changement du mode de pilotage des ressources externes. Pour vaincre ces résistances, il est nécessaire d’apprendre à s’appuyer sur les modes de travail du prestataire, de passer du « faire » au « faire faire », de conduire le changement avec l’appui du management et de renforcer la gouvernance et le pilotage de contrat.

Avec le temps, on réalisera de moins en moins son informatique « à la maison », on l’achètera sous forme de produit fini et standard. En revanche, le coût des prestations demandera la plus grande attention face à des modèles de facturation cloud ou centres de services complexes, difficilement comparables. Alors y avoir recours maintenant ou bien attendre ? Selon la culture et la maturité de l’entreprise, le chemin peut être indirect avec des étapes intermédiaires comme le cloud privé ou encore la massification pour permettre notamment aux équipes internes d’évoluer et d’acquérir les bons leviers de maîtrise.

Imaginé sous forme de club, l’Atelier Solucom, porté par des directeurs associés du cabinet, est un lieu d’échange où les clients abonnés sont invités à partager et échanger sur le présent et le futur du management des systèmes d’information. L’objectif est d’accompagner les clients dans leurs réflexions stratégiques et prospectives, de formaliser les meilleures pratiques, pour identifier les challenges de demain et s’y préparer ensemble.

 
La synthèse de l'étude est accessible en cliquant ICI

samedi 9 juillet 2011

Externalisation ou délocalisation ?

L’image de l’externalisation est souvent associée à celle de la destruction d’emplois en Europe de l’Ouest au profit des marchés émergents.


Un nouvel épisode est venu illustrer ce débat : la décision par la Commission européenne de suspendre l’attribution d’une subvention de 12 millions d’euros à l’entreprise britannique Twinings, pour l’implantation d’une usine en Pologne. Le célèbre producteur de thé ayant décidé dans le même temps de supprimer 392 emplois en Grande-Bretagne, la Commission a estimé qu’il s’agissait d’une délocalisation et non d’un nouvel investissement créateur d’emplois.

Twinings se défend en affirmant que 90% du thé qu’il vend aux Britanniques continuera à être produit sur place et que des investissements ont lieu également au Royaume-Uni. On pourrait ajouter que le fait de produire à moindre coût bénéficiera in fine au consommateur, à l’emploi en Pologne et aux résultats de l’entreprise qui pourra investir dans d’autres emplois plus productifs en Angleterre même.

Sans chercher à trancher ce débat, il est possible de chercher à en savoir davantage sur la nature des externalisations décidées par les entreprises européennes.

Vers où externalise-t-on ?
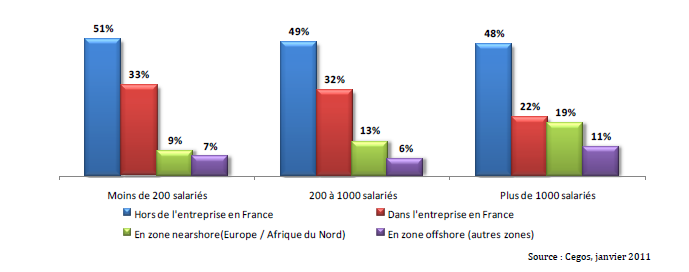
Selon l’enquête CEGOS 2011 sur les stratégies d’externalisation, les entreprises françaises qui ont externalisé ont recours à des partenaires essentiellement français, à 78% (49% hors entreprise, 29% au sein du même groupe). 13% travaillent avec des sociétés situées « nearshore », c’est-à-dire en Europe ou en Afrique du Nord. 8% ont externalisé « offshore », dans des pays plus lointains. Un cinquième seulement des externalisations correspondent donc à des délocalisations.


L’étude d’IT Sourcing Europe sur l’externalisation dans le secteur de l’informatique donne, pour les 8 pays européens étudiés, des résultats assez différents : l’externalisation à l’étranger domine, même si la proportion de « nearshore » (2 fuseaux horaires de distance) et d’ « offshore » (3 fuseaux et +) varie de façon importante suivant les pays : le Royaume-Uni et les Pays-Bas préfèrent les destinations lointaines tandis que l’Allemagne, l’Autriche, la Suisse et le Danemark favorisent la proximité géographique.
 
Ce résultat sectoriel est cohérent avec les données du European Restructuring Monitor citées dans ce rapport : d’une façon générale, dans l’Europe des 15, les délocalisations d’emplois semblent concerner davantage les secteurs de haute et moyenne technologie. Les services informatiques représentent à eux seuls près de 8% des destructions d’emploi liées aux délocalisations entre 2003 et 2006.
 
La distance compte toujours
Il reste que l’externalisation semble se traduire prioritairement par le recours à des prestataires ou à des usines proches – dans le pays même ou dans un pays voisin. Cette tendance confirme une donnée générale sur le commerce international qu’il faut garder à l’esprit : malgré l’avènement très médiatisé de la globalisation, l’intensité des relations commerciales entre deux pays reste fonction de la distance qui les sépare. C’est ce que les économistes appellent le « modèle de gravité » : l’importance des échanges entre deux pays est proportionnelle au produit de leurs PIB, et s’amenuise avec la distance.

Le marché des talents, comme celui des biens et services, est mondialisé ; les processus de production peuvent s’étendre sur 5 continents. Mais les distances n’ont pas disparu pour autant : la proximité géographique continue à jouer un rôle essentiel dans les relations humaines et commerciales.

Source : Atelier de l'Emploi, ManpowerGroup, "Externalisation ou délocalisation ?", le 5 juillet 2011

mardi 28 juin 2011

L'externalisation RH : quelle organisation et quels bénéfices en attendre ?

Matinale sur l'externalisation RH proposée par HR Access

L'externalisation RH : quelle organisation et quels bénéfices en attendre ?

Mardi 5 Juillet 2011 de 8h30 à 11h00
Lieu : Ladurée - 16 rue Royale - 75008 Paris
 
HR Access, acteur incontournable sur le marché de l'externalisation et expert des services en Ressources Humaines a le plaisir de vous inviter à une matinée d'échanges autour de l'Externalisation RH.

Questions abordées :
Quels domaines et processus externaliser ?
Quelle organisation pour quels bénéfices ?
Comment externaliser en toute sérénité ?
Quel suivi au quotidien ?

Agenda :
8h30-9h00 : Café d'accueil
9h00-10h00 : Présentation
10h00-11h00 : Questions & Réponses

Intervenants :
M. Yves Benezech, Directeur Solutions EMEA - HR Access
M. Nicolas Besson, Account Manager, HR Access
M. Stanislas Iverne, Architecte Solutions, HR Access


Pour accéder au formulaire d'inscription, cliquer ICI

vendredi 24 juin 2011

WOLTERS KLUWER FRANCE choisit DEVELOP’INVEST pour externaliser la gestion administrative et logistique de la formation professionnelle

WOLTERS KLUWER FRANCE, emploie aujourd'hui 900 salariés en France.
 
Pourquoi WOLTERS KLUWER FRANCE a décidé d’externaliser la formation avec un prestataire spécialisé ?

Wolters Kluwer France fait appel aux services d’un prestataire spécialisé dans le domaine de la gestion administrative et logistique de la formation pour permettre à l’équipe de la DRH de se concentrer sur les activités à plus forte valeur ajoutée, notamment en matière de développement RH, et optimiser le déploiement du plan de formation.

Pour répondre aux attentes WOLTERS KLUWER FRANCE, DEVELOP’INVEST a proposé une solution adaptée reposant sur :
- Une prise en charge de la totalité de la gestion administrative de la formation professionnelle afin de vous permettre de recentrer vos équipes sur des tâches à valeur ajoutée.
- Un accroissement de la performance RH de votre entreprise, du point de vue du déploiement du plan de formation, et du point de vue du reporting auprès des instances représentatives du personnel
- L’apport de valeur ajoutée par benchmark des consultants de Develop’Invest (aspect pédagogique du plan, outils de recensement, évaluations)
- Un SIRH formation simple et efficace, accessible en mode web pour les collaborateurs de WOLTERS KLUWER FRANCE.
 

Quels sont les bénéfices visés et les sources de progrès attendues par WOLTERS KLUWER FRANCE ?

Par cette démarche, WOLTERS KLUWER France vise à rationaliser les processus administratifs, financiers mais également pédagogiques et gagner en productivité.

Un processus complet confié à des experts, piloté par les ressources internes WOLTERS KLUWER France avec transfert d’expérience.
 
A propos de WOLTERS KLUWER France :
WOLTERS KLUWER France est le leader des solutions d’information professionnelle en France. Son rôle couvre les pôles majeurs du droit, de la comptabilité, de la fiscalité, de la santé, du social, des ressources humaines, des transports et du tourisme. Grâce à ses marques leaders telles que Lamy, Groupe Liaisons et les Éditions Dalian. WOLTERS KLUWER France répond à tous les besoins d’information spécifiques à chaque secteur professionnel à travers une offre exhaustive de supports papier, on-line et progiciels, ainsi que dans les domaines de la formation et de l’événementiel.
Parmi ses 1 500 solutions d’information, se distinguent plus de 60 titres presse dont des supports majeurs tels, Liaisons Sociales, l’Officiel des transporteurs ou encore Le Moniteur des pharmacies. L'offre on line prend une ampleur croissante avec notamment la base juridique Lamyline et les portails métiers nés en 2007, WK-RH, WK-Pharma, WK-Transport-Logistique.
 
A propos de DEVELOP’INVEST:
DEVELOP’INVEST est le spécialiste de l’externalisation de la formation professionnelle pour sur les entreprises du mid market et grands comptes. DEVELOP’INVEST, c’est 24 collaborateurs dont 15 dédiés à la gestion administrative de la formation et un portail web collaboratif SIRH formation : « mySiteRH ». En appui du service formation, DEVELOP’INVEST dispose de partenariats avec des acteurs RH tels que RSM DBA, NEEVA, FORMETRIS et compte parmi ses clients LANCEL, groupe ADF, INTERFORUM, FERRERO.

Source : Communiqué de presse de DEVELOP'INVEST, Decideur.com, le 24 juin 2011

jeudi 16 juin 2011

Externalisation : au-delà de l’approche financière, un puissant levier de valorisation des talents

Après l’ère des grandes concentrations verticales et de l’entreprise « couteau suisse », les compagnies se sont attachées, au cours de dernières décennies, à se recentrer sur leur cœur de métier, confiant à d’autres le soin de réaliser les tâches considérées comme périphériques. Il s’en est ensuivi une réorganisation radicale de la production, mais aussi un bouleversement des relations de travail et du marché de l’emploi.


Externalisation et croissance

L’expert en management Kate Vitasek analyse dans un récent article l’utilité de l’externalisation à la lumière de la théorie de la croissance de Robert Solow. Dans ses articles fondateurs de 1956 et 1957, qui lui ont valu le prix Nobel en 1987, le célèbre économiste identifiait le progrès technologique comme le principal facteur de croissance à long terme. Il observait qu’entre 1909 et 1949, la productivité du travailleur américain avait doublé, et calculait que les sept huitièmes de cette augmentation provenaient du changement technique. Cette expression, « changement technique », est à prendre dans son sens le plus large : elle recouvre aussi bien l’amélioration du niveau de formation des salariés que l’optimisation de l’organisation.

La leçon tirée par Kate Vitasek de cet acquis théorique, c’est que l’essentiel des gains de croissance à attendre d’une externalisation proviendra de l’innovation organisationnelle, et non de la baisse des coûts salariaux.

Une externalisation réussie suppose donc que s’instaure un partenariat dynamique, une forme de synergie, entre l’entreprise donneuse d’ordre et son prestataire ; une relation qui implique à son tour de nouvelles façon de travailler pour les salariés concernés.

 
Les motifs de l’externalisation

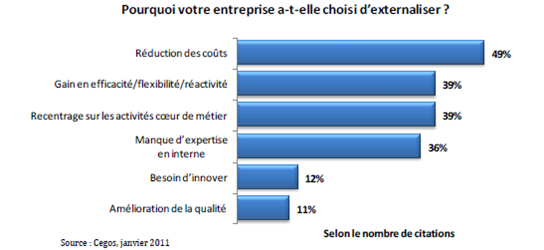
Ce constat est en partie corroboré par cette enquête de la Cegos sur les stratégies d’externalisation des entreprises françaises. Parmi les plus de 8 entreprises sur 10 qui ont déjà externalisé une ou plusieurs fonctions :


- près de la moitié justifient leur décision par le souhait de réduire les coûts ;
- mais 2 sur 5 mentionnent également le souci d’efficacité, et la même proportion invoque le recentrage sur le cœur de métier ;
- 36% évoquant le manque d’expertise en interne.

Ces deux derniers points sont clairement des motivations d’ordre organisationnel. A noter que les entreprises interrogées dans les 8 pays d’Europe de l’Ouest et du Nord dans cette étude d’IT Sourcing Europe (consacrée à l’outsourcing informatique) répondent de façon analogue : la réduction des coûts vient en premier (sauf en Norvège), puis les gains liés à l’organisation de la production.

Enfin, les entreprises françaises qui choisissent de ré-internaliser – comme une sur cinq déclare l’avoir déjà fait – invoquent prioritairement la mauvaise qualité de la prestation et l’augmentation des coûts. Un chiffre qui renforce l’idée qu’une externalisation réussie suppose un vrai travail partenarial qui ne se réduit pas à une simple équation salaires contre prix de la prestation.


Externalisation et innovation

Une autre étude, conduite par Cognizant et Warwick Business School (commentée ici), apporte un éclairage européen.

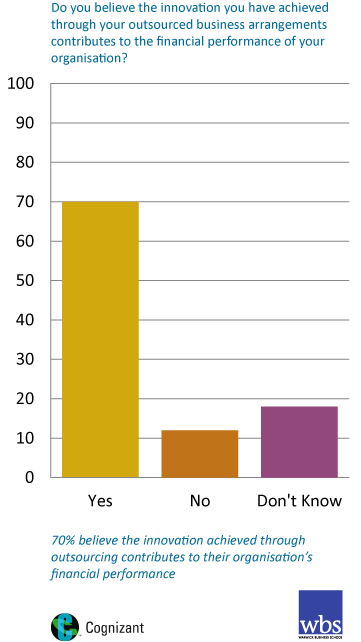
70% des 250 cadres dirigeants de grandes entreprises européennes interrogés estiment que l’externalisation de fonctions s’est traduite par des innovations créatrices de valeur pour l’entreprise. Pour autant, seuls 35% admettent avoir pu mesurer concrètement cet effet. La moitié d’entre eux seraient prêts à payer davantage leurs services externalisés pour bénéficier d’un processus régulier d’innovation mis en place avec les prestataires.

Pour Ilan Oshri, spécialiste de l’outsourcing et professeur, notamment, à la Warwick Business School, « le monde du travail de demain sera gouverné par les modèles économiques de nouvelle génération, où des équipes réparties dans le monde apporteront leur expertise, facteur de meilleur rendement, d’innovation et de plus grande réactivité au changement ».
 
Julia Kotlarski, professeur dans cette même école, renchérit : « les relations d’externalisation modernes peuvent apporter bien plus qu’une simple réduction des coûts. Capitaliser sur une expertise de premier ordre et une expérience acquises dans le cadre d’autres missions permet de développer de nouvelles structures d’équipes collaboratives virtuelles, afin de mobiliser les talents les plus pertinents sur chaque projet ».

Si l’externalisation est parfois analysée (notamment par l’économiste Pierre Veltz) comme un facteur de stress et de précarité supplémentaire pour les organisations et leurs salariés, elle peut également être utilisée comme un puissant levier de valorisation des talents.


Source : ManpowerGroup, Atelier de l'emploi, le 16 juin 2011

dimanche 5 juin 2011

Des ressources humaines à l’externalisation, l’ISO élargit ses activités sur 5 axes

Riche d’une collection de plus de 18 600 Normes internationales portant sur pratiquement tous les sujets, allant des dimensions des filetages à la responsabilité sociétale, l’ISO ne cesse de diversifier son champ d’activité, en témoignent les développements récents dans les cinq domaines suivants :

1- Management de projets, programmes et portefeuilles
2- Externalisation
3- Management des ressources humaines
4- Fabrication additive
5- Management du risque.

 
Management de projets, programmes et portefeuilles
 
Après avoir mis sur pied un comité de projet ayant pour mission d’élaborer une norme unique en matière de management de projets (ISO/CP 236), l’ISO, consciente qu’une seule norme ne suffirait pas à couvrir la discipline dans son ensemble, a décidé de créer un nouveau comité technique chargé d’élaborer d’autres normes dans ce domaine.
 
Le nouveau ISO/TC 258, Management de projets, programmes et portefeuilles, étudiera des aspects qui ne sont pas traités dans la norme ISO 21500 – sur laquelle travaille actuellement l’ISO/CP 236 – mais qui sont néanmoins considérés comme fondamentaux et indispensables dans de nombreux pays.
 
La première réunion de l’ISO/TC se tiendra du 27 au 29 juin 2011 à Washington DC, États-Unis. Le secrétariat et la présidence du comité sont détenus respectivement par l’ANSI (membre de l’ISO pour les États-Unis) et la BSI (membre de l’ISO pour le Royaume-Uni).

 
Externalisation
 
En raison de la profusion des documents publiés sur l’externalisation et du manque de terminologie commune sur laquelle baser les communications dans cette branche, l’ISO a créé un nouveau comité de projet, l’ISO/CP 259, Externalisation.
 
L’ISO/CP 259 aura pour mission d’élaborer une norme établissant des recommandations générales et une terminologie que les praticiens pourront utiliser pour harmoniser les principes, procédures et vocabulaire des normes existantes et des normes à paraître. Ce travail permettra également à toutes les parties impliquées dans l’externalisation de se comprendre mieux, en leur donnant un ensemble de pratiques communes pour gérer le cycle de vie de l’externalisation. Cette norme renforcera par ailleurs l’interopérabilité et la cohérence, et contribuera à l’élimination des obstacles techniques au commerce et la réduction des coûts de transaction pour l’externalisation.
 
Le comité se réunira les 16 et 17 juin à Sofia, Bulgarie. Le secrétariat et la présidence du comité sont détenus respectivement par le NEN (membre de l’ISO pour les Pays-Bas) et la BSI (membre de l’ISO pour le Royaume-Uni). Quelque 14 pays prendront part aux travaux.

 
Management des ressources humaines (RH)
 
De plus en plus d’organisations opèrent à l’internationalet la main d’œuvre est de plus en plus mobile dans le monde entier. Face à cette évolution, il devient difficile de gérer les talents, de les trouver et de les retenir, de promouvoir une culture mondiale de la main d’œuvre et de gérer la mobilité internationale des salariés de valeur. Dans un souci d'efficacité, il est impératif d'harmoniser le management des ressources humaines. En outre, des études ont montré que, dans leurs décisions d’achat, les consommateurs tiennent compte de la façon dont une entreprise traite sa main-d’œuvre dans le monde. Dans un souci d’efficacité, il est impératif d’harmoniser le management des ressources humaines.

Un nouveau comité ISO, l’ISO/TC 260, Management des ressources humaines, sera chargé d’élaborer des normes relatives au management des ressources humaines (y compris des lignes directrices, processus, politiques, pratiques et services). L’objectif est de promouvoir, dans les économies développées et émergentes, des approches fiables et transférables du management de la main d’œuvre, au bénéfice des organismes et de leurs employés. La norme aidera les organismes à savoir comment s’adapter aux changements démographiques qui influencent leurs possibilités d’embauche et à en tirer parti.
 
Elle réduira également les obstacles qui compliquent l’échange (transactions) d’une région à l’autre en harmonisant les processus de déplacement des talents et d’évaluation de leurs compétences (qualifications, connaissance, aptitude et résultats).
 
Quelque 25 pays sont actuellement impliqués. Le Secrétariat du comité est détenu par l’ANSI.

La suite ICI...


Source : Communiqué de presse de l'ISO, 31 mai 2011